Agora no Bluesoft ERP, o processo de Empréstimos Tomados passa a considerar corretamente o período de carência e o vencimento da primeira parcela de acordo com as condições informadas no contrato.
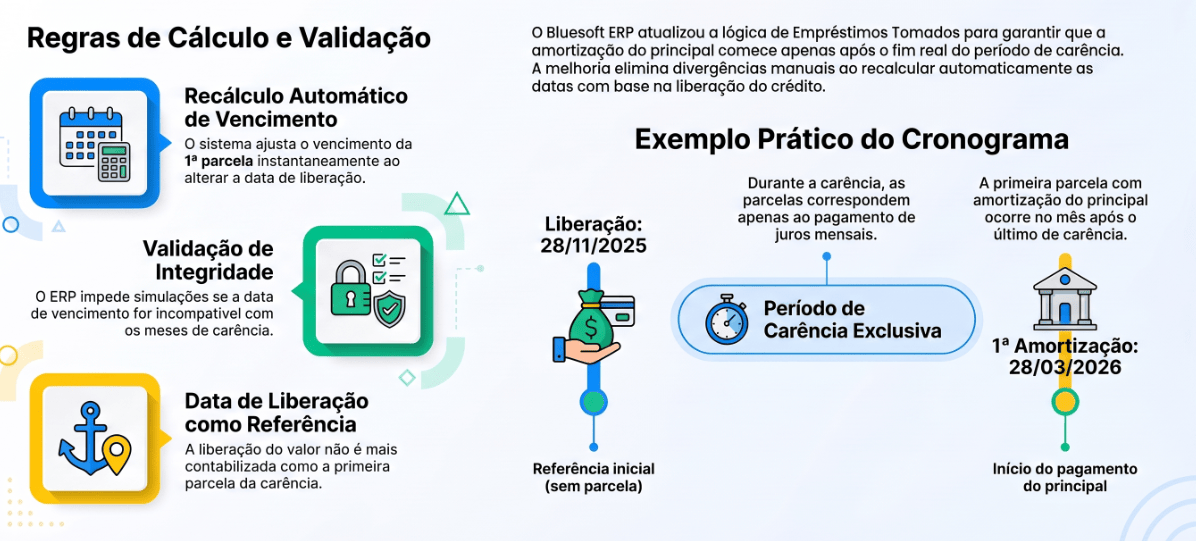
Com essa melhoria, o sistema considera a Data de Liberação do Empréstimo, os Meses de Carência e o Vencimento da 1ª Parcela, garantindo que a amortização do principal seja iniciada somente após o cumprimento do período de carência configurado.
O que mudou?
Anteriormente, nos empréstimos com a opção “Juros são cobrados a cada mês”, a própria Data de Liberação do Empréstimo poderia ser considerada como o início do período de carência.
Além disso, alterações na Data de Liberação ou nos Meses de Carência poderiam não refletir corretamente no campo Vencimento da 1ª Parcela, ocasionando divergências entre o período informado e o cronograma gerado.
A partir desta melhoria:
- A Data de Liberação do Empréstimo será utilizada como referência para o cálculo, mas não será considerada como uma parcela do período de carência.
- Ao informar ou alterar a Data de Liberação do Empréstimo ou os Meses de Carência, o sistema recalculará automaticamente o Vencimento da 1ª Parcela.
- A primeira parcela com amortização do principal será posicionada no período imediatamente posterior ao último mês de carência.
- O sistema validará se o Vencimento da 1ª Parcela está compatível com a quantidade de Meses de Carência informada.
- O mesmo cronograma será considerado na simulação e na confirmação do empréstimo.
Como irá funcionar?
Para utilizar a melhoria, acesse:
Financeiro > Operações Financeiras > Empréstimos > Tomados
Ao incluir um novo empréstimo e informar a Data de Liberação do Empréstimo e os Meses de Carência, o sistema calculará automaticamente o período correspondente à primeira amortização.
Por exemplo:
- Data de Liberação do Empréstimo: 28/11/2025
- Meses de Carência: 3
- Tipo de incidência de juros da carência: Juros são cobrados a cada mês
Neste exemplo, o cronograma de carência será:
- 28/12/2025: 1ª parcela exclusiva de juros da carência;
- 28/01/2026: 2ª parcela exclusiva de juros da carência;
- 28/02/2026: 3ª parcela exclusiva de juros da carência;
- 28/03/2026: 1ª parcela com amortização do principal.
Dessa forma, a data 28/11/2025 representa somente a liberação do empréstimo e não será utilizada como uma das parcelas de carência.
O usuário poderá alterar manualmente o dia do campo Vencimento da 1ª Parcela, desde que a data permaneça dentro do mesmo mês definido para o início da amortização.
Por exemplo, caso o período calculado para a primeira amortização seja março de 2026, será possível alterar o dia do vencimento mantendo a parcela dentro desse mesmo mês.
Caso seja informada uma data pertencente a outro período, o sistema impedirá a simulação e apresentará uma mensagem informando que o Vencimento da 1ª Parcela não está compatível com os Meses de Carência.
Observações Importantes
- A melhoria é aplicada aos métodos de amortização SAC e Price.
- A nova regra é aplicada aos empréstimos que possuem Meses de Carência e utilizam a opção “Juros são cobrados a cada mês”.
- A modalidade em que os juros da carência são incorporados ao saldo devedor mantém seu comportamento atual.
- Não foram adicionados novos campos à tela de inclusão de empréstimos.
- A quantidade de parcelas exclusivas de juros será correspondente à quantidade informada em Meses de Carência.
- O Vencimento da 1ª Parcela não poderá antecipar nem ampliar o período de carência informado.
- Quando o dia utilizado como referência não existir em determinado mês, será considerado o último dia válido do mês.
- A simulação e a confirmação do empréstimo utilizarão o mesmo cronograma de datas, juros, amortizações e saldo devedor.
- O vencimento da última parcela será calculado considerando a primeira amortização e a quantidade de parcelas do empréstimo.